Domain invest-bank.de kaufen?
Wir ziehen mit dem Projekt
invest-bank.de um.
Sind Sie am Kauf der Domain
invest-bank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain invest-bank.de kaufen?
Was bedeutet Grundschuld mit 15 Zinsen?
Was bedeutet Grundschuld mit 15 Zinsen? Eine Grundschuld ist eine Sicherheit, die ein Kreditgeber erhält, wenn er einem Kreditnehmer Geld leiht. Mit 15 Zinsen bedeutet, dass der Kreditnehmer zusätzlich zu dem geliehenen Betrag 15% Zinsen pro Jahr zahlen muss. Dies erhöht die Gesamtkosten des Kredits für den Kreditnehmer. Es ist wichtig, die Bedingungen einer Grundschuld mit 15 Zinsen sorgfältig zu prüfen, um die finanziellen Auswirkungen zu verstehen. **
Was sind Grundschuld Unterlagen von Bank?
Grundschuld Unterlagen von Bank sind Dokumente, die die Sicherheit einer Grundschuld an einer Immobilie festhalten. Zu diesen Unterlagen gehören in der Regel der Grundschuldbrief, der die Existenz der Grundschuld bestätigt, sowie die Grundschuldbestellungsurkunde, die die genauen Bedingungen der Grundschuld festlegt. Diese Unterlagen dienen der Bank als Sicherheit für einen Immobilienkredit und werden im Falle eines Zahlungsausfalls des Kreditnehmers verwendet, um die offenen Forderungen abzusichern. Es ist wichtig, dass diese Unterlagen sorgfältig aufbewahrt werden, da sie im Falle eines Verkaufs oder einer Umschuldung der Immobilie benötigt werden. Es ist ratsam, sich bei Fragen zu den Grundschuld Unterlagen direkt an die Bank oder einen Rechtsanwalt zu wenden. **


Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
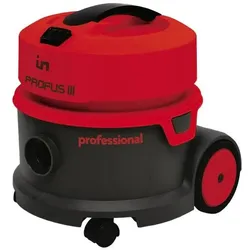
Invest, Industriestaubsauger, Odkurzacz Pro-invest ODKURZACZ PROFUS III (Trockensauger)Der Odkurzacz Pro-invest ODKURZACZ PROFUS III ist ein leistungsstarker Trockensauger, der speziell für industrielle Anwendungen konzipiert wurde. Mit einer beeindruckenden Leistung von 1200 Watt und einem grosszügigen Behältervolumen von 10 Litern bietet er eine effiziente Lösung für die Reinigung von grossen Flächen und anspruchsvollen Umgebungen. Der Sauger ist für den Netzbetrieb ausgelegt und ermöglicht durch seine 8,5 Meter lange Kabelverbindung eine flexible Handhabung. Mit einem Geräuschpegel von maximal 68 Dezibel arbeitet der Odkurzacz PROFUS III relativ leise, was ihn ideal für den Einsatz in sensiblen Bereichen macht. Sein robustes Design und die hohe Verarbeitungsqualität garantieren eine lange Lebensdauer und Zuverlässigkeit im täglichen Einsatz. Der Odkurzacz Pro-invest ist somit die optimale Wahl für professionelle Anwender, die Wert auf Effizienz und Langlebigkeit legen. - Leistungsstarker 1200 Watt Motor für effiziente Reinigung - Grosses Behältervolumen von 10 Litern für weniger häufiges Entleeren - Lange Kabellänge von 8,5 Metern für flexible Einsatzmöglichkeiten - Relativ leiser Betrieb mit maximal 68 Dezibel für angenehme Nutzung.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das 1x1 der Wertpapiere, Ratgeber von Roman WeberEgal, ob Sie sich das erste Mal mit dem Thema Börse beschäftigen oder schon Erfahrungen gesammelt haben: Mit diesem Arbeitshandbuch haben Sie einerseits die Möglichkeit, Grundlagenwissen, Überblick und Verständnis von Zusammenhängen zu erwerben. Darüber hinaus können Sie tiefer in die Welt der Börse eintauchen. So können Sie sich weniger bekannten Finanzprodukten widmen und Ihre Anlagestrategie dem Marktumfeld anpassen. Sie erfahren mehr über Marktplätze, Chancen und Risiken, Anleihen, Aktien, Indizes, Fonds, Swaps, Futures und Optionen, Zertifikate und den Börsenhandel. „In meiner langjährigen Tätigkeit als Trainer an der Wiener Börse Akademie wurde ich immer wieder gefragt, welches Buch ich für Einsteiger empfehlen könnte. So ist die Idee über Jahre gereift, selbst ein umfassendes Arbeitshandbuch zu schreiben“, meint der Autor und wünscht seinen Lesern viel Erfolg in der Anwendung. Wichtig: Auch Feedback aus dem Leserkreis wird hochgeschätzt.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement, Fachbücher von Sascha SassenAls Heimleitung liegt das Risikomanagement in Ihrer Hand. Doch welche prophylaktischen Massnahmen gehören zum pflegerischen Risikomanagement? Welche haftungsrechtlichen Fragen sind zu beachten? Und wie sind Vorgaben an Mitarbeiter inhaltlich zu formulieren? Dieses Buch unterstützt bei der Einführung eines Fehler- und Risikomanagementsystems. Es vermittelt einen Überblick über Risikomanagementsysteme, Risikoarten, den gesetzlichen Kontext, den Risikomanagementprozess und die Risikoanalyse. Zudem gibt es praktische Tipps zum Aufbau eines Fehler-Ereignis-Meldesystems. Mit Checklisten und Arbeitshilfen entwickeln Sie so Ihre Führungsstrategien. Damit all Ihre Mitarbeiter nach dem Motto arbeiten: Risiken sind nicht gänzlich auszuschliessen, aber ihre Folgen lassen sich minimieren.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann werden die Zinsen auf einer Grundschuld fällig?
Die Zinsen auf einer Grundschuld werden in der Regel regelmäßig fällig, je nach vertraglicher Vereinbarung zwischen dem Kreditnehmer und dem Gläubiger. Dies kann monatlich, vierteljährlich oder jährlich erfolgen. Die genauen Zahlungsmodalitäten werden im Grundschulddarlehensvertrag festgelegt. Es ist wichtig, dass der Kreditnehmer die Zinsen fristgerecht bezahlt, um eine mögliche Zwangsvollstreckung zu vermeiden. Bei Nichtzahlung der Zinsen kann der Gläubiger rechtliche Schritte einleiten, um die offenen Beträge einzufordern. **
-
Wieso hat eine Bank lieber Grundschuld als Hypothek?
Eine Bank bevorzugt in der Regel eine Grundschuld gegenüber einer Hypothek, da eine Grundschuld eine breitere Palette von Sicherheiten bietet. Im Falle einer Grundschuld kann die Bank auf das gesamte Vermögen des Kreditnehmers zugreifen, während bei einer Hypothek nur das spezifische Grundstück als Sicherheit dient. Darüber hinaus ist eine Grundschuld einfacher zu verwalten und zu pfänden, falls der Kreditnehmer zahlungsunfähig wird. Zudem bietet eine Grundschuld der Bank mehr Flexibilität, da sie auch für andere Kredite oder Verbindlichkeiten des Kreditnehmers verwendet werden kann. Letztendlich minimiert eine Grundschuld das Risiko für die Bank und erhöht die Wahrscheinlichkeit, dass sie im Falle eines Zahlungsausfalls des Kreditnehmers vollständig entschädigt wird. **
-
Kann ich eine Grundschuld von der Bank kaufen?
Kann ich eine Grundschuld von der Bank kaufen? Ja, es ist möglich, eine Grundschuld von der Bank zu erwerben. Dies kann beispielsweise im Rahmen einer Kreditablösung oder einer Umschuldung erfolgen. Es ist wichtig, sich vorab über die genauen Bedingungen und Kosten zu informieren, da der Erwerb einer Grundschuld mit bestimmten Risiken verbunden sein kann. Zudem sollte man sich über die rechtlichen Aspekte und möglichen Auswirkungen auf die Finanzierung im Klaren sein. Es empfiehlt sich daher, vor einem Kauf einer Grundschuld von der Bank eine professionelle Beratung in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **


Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
Soll die Grundschuld gelöscht werden oder auf eine andere Bank übertragen werden?
Die Entscheidung, ob die Grundschuld gelöscht oder auf eine andere Bank übertragen werden soll, hängt von verschiedenen Faktoren ab. Wenn die Grundschuld nicht mehr benötigt wird oder die Konditionen bei einer anderen Bank günstiger sind, kann eine Übertragung sinnvoll sein. Andernfalls kann es einfacher sein, die Grundschuld einfach zu löschen. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die beste Option zu wählen. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Geld I Kredit I Bank, Fachbücher von Alexander KolrusDas Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten sowie Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschliessend beantwortbar zu sein oder bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw. der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Invest, Industriestaubsauger, Odkurzacz Pro-invest ODKURZACZ PROFUS III (Trockensauger)Der Odkurzacz Pro-invest ODKURZACZ PROFUS III ist ein leistungsstarker Trockensauger, der speziell für industrielle Anwendungen konzipiert wurde. Mit einer beeindruckenden Leistung von 1200 Watt und einem grosszügigen Behältervolumen von 10 Litern bietet er eine effiziente Lösung für die Reinigung von grossen Flächen und anspruchsvollen Umgebungen. Der Sauger ist für den Netzbetrieb ausgelegt und ermöglicht durch seine 8,5 Meter lange Kabelverbindung eine flexible Handhabung. Mit einem Geräuschpegel von maximal 68 Dezibel arbeitet der Odkurzacz PROFUS III relativ leise, was ihn ideal für den Einsatz in sensiblen Bereichen macht. Sein robustes Design und die hohe Verarbeitungsqualität garantieren eine lange Lebensdauer und Zuverlässigkeit im täglichen Einsatz. Der Odkurzacz Pro-invest ist somit die optimale Wahl für professionelle Anwender, die Wert auf Effizienz und Langlebigkeit legen. - Leistungsstarker 1200 Watt Motor für effiziente Reinigung - Grosses Behältervolumen von 10 Litern für weniger häufiges Entleeren - Lange Kabellänge von 8,5 Metern für flexible Einsatzmöglichkeiten - Relativ leiser Betrieb mit maximal 68 Dezibel für angenehme Nutzung.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Grundschuld mit 15 Zinsen?
Was bedeutet Grundschuld mit 15 Zinsen? Eine Grundschuld ist eine Sicherheit, die ein Kreditgeber erhält, wenn er einem Kreditnehmer Geld leiht. Mit 15 Zinsen bedeutet, dass der Kreditnehmer zusätzlich zu dem geliehenen Betrag 15% Zinsen pro Jahr zahlen muss. Dies erhöht die Gesamtkosten des Kredits für den Kreditnehmer. Es ist wichtig, die Bedingungen einer Grundschuld mit 15 Zinsen sorgfältig zu prüfen, um die finanziellen Auswirkungen zu verstehen. **
-
Was sind Grundschuld Unterlagen von Bank?
Grundschuld Unterlagen von Bank sind Dokumente, die die Sicherheit einer Grundschuld an einer Immobilie festhalten. Zu diesen Unterlagen gehören in der Regel der Grundschuldbrief, der die Existenz der Grundschuld bestätigt, sowie die Grundschuldbestellungsurkunde, die die genauen Bedingungen der Grundschuld festlegt. Diese Unterlagen dienen der Bank als Sicherheit für einen Immobilienkredit und werden im Falle eines Zahlungsausfalls des Kreditnehmers verwendet, um die offenen Forderungen abzusichern. Es ist wichtig, dass diese Unterlagen sorgfältig aufbewahrt werden, da sie im Falle eines Verkaufs oder einer Umschuldung der Immobilie benötigt werden. Es ist ratsam, sich bei Fragen zu den Grundschuld Unterlagen direkt an die Bank oder einen Rechtsanwalt zu wenden. **
-
Wann werden die Zinsen auf einer Grundschuld fällig?
Die Zinsen auf einer Grundschuld werden in der Regel regelmäßig fällig, je nach vertraglicher Vereinbarung zwischen dem Kreditnehmer und dem Gläubiger. Dies kann monatlich, vierteljährlich oder jährlich erfolgen. Die genauen Zahlungsmodalitäten werden im Grundschulddarlehensvertrag festgelegt. Es ist wichtig, dass der Kreditnehmer die Zinsen fristgerecht bezahlt, um eine mögliche Zwangsvollstreckung zu vermeiden. Bei Nichtzahlung der Zinsen kann der Gläubiger rechtliche Schritte einleiten, um die offenen Beträge einzufordern. **
-
Wieso hat eine Bank lieber Grundschuld als Hypothek?
Eine Bank bevorzugt in der Regel eine Grundschuld gegenüber einer Hypothek, da eine Grundschuld eine breitere Palette von Sicherheiten bietet. Im Falle einer Grundschuld kann die Bank auf das gesamte Vermögen des Kreditnehmers zugreifen, während bei einer Hypothek nur das spezifische Grundstück als Sicherheit dient. Darüber hinaus ist eine Grundschuld einfacher zu verwalten und zu pfänden, falls der Kreditnehmer zahlungsunfähig wird. Zudem bietet eine Grundschuld der Bank mehr Flexibilität, da sie auch für andere Kredite oder Verbindlichkeiten des Kreditnehmers verwendet werden kann. Letztendlich minimiert eine Grundschuld das Risiko für die Bank und erhöht die Wahrscheinlichkeit, dass sie im Falle eines Zahlungsausfalls des Kreditnehmers vollständig entschädigt wird. **
Ähnliche Suchbegriffe für Grundschuld
-
Das 1x1 der Wertpapiere, Ratgeber von Roman WeberEgal, ob Sie sich das erste Mal mit dem Thema Börse beschäftigen oder schon Erfahrungen gesammelt haben: Mit diesem Arbeitshandbuch haben Sie einerseits die Möglichkeit, Grundlagenwissen, Überblick und Verständnis von Zusammenhängen zu erwerben. Darüber hinaus können Sie tiefer in die Welt der Börse eintauchen. So können Sie sich weniger bekannten Finanzprodukten widmen und Ihre Anlagestrategie dem Marktumfeld anpassen. Sie erfahren mehr über Marktplätze, Chancen und Risiken, Anleihen, Aktien, Indizes, Fonds, Swaps, Futures und Optionen, Zertifikate und den Börsenhandel. „In meiner langjährigen Tätigkeit als Trainer an der Wiener Börse Akademie wurde ich immer wieder gefragt, welches Buch ich für Einsteiger empfehlen könnte. So ist die Idee über Jahre gereift, selbst ein umfassendes Arbeitshandbuch zu schreiben“, meint der Autor und wünscht seinen Lesern viel Erfolg in der Anwendung. Wichtig: Auch Feedback aus dem Leserkreis wird hochgeschätzt.39,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement, Fachbücher von Sascha SassenAls Heimleitung liegt das Risikomanagement in Ihrer Hand. Doch welche prophylaktischen Massnahmen gehören zum pflegerischen Risikomanagement? Welche haftungsrechtlichen Fragen sind zu beachten? Und wie sind Vorgaben an Mitarbeiter inhaltlich zu formulieren? Dieses Buch unterstützt bei der Einführung eines Fehler- und Risikomanagementsystems. Es vermittelt einen Überblick über Risikomanagementsysteme, Risikoarten, den gesetzlichen Kontext, den Risikomanagementprozess und die Risikoanalyse. Zudem gibt es praktische Tipps zum Aufbau eines Fehler-Ereignis-Meldesystems. Mit Checklisten und Arbeitshilfen entwickeln Sie so Ihre Führungsstrategien. Damit all Ihre Mitarbeiter nach dem Motto arbeiten: Risiken sind nicht gänzlich auszuschliessen, aber ihre Folgen lassen sich minimieren.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Grundschuld von der Bank kaufen?
Kann ich eine Grundschuld von der Bank kaufen? Ja, es ist möglich, eine Grundschuld von der Bank zu erwerben. Dies kann beispielsweise im Rahmen einer Kreditablösung oder einer Umschuldung erfolgen. Es ist wichtig, sich vorab über die genauen Bedingungen und Kosten zu informieren, da der Erwerb einer Grundschuld mit bestimmten Risiken verbunden sein kann. Zudem sollte man sich über die rechtlichen Aspekte und möglichen Auswirkungen auf die Finanzierung im Klaren sein. Es empfiehlt sich daher, vor einem Kauf einer Grundschuld von der Bank eine professionelle Beratung in Anspruch zu nehmen. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Soll die Grundschuld gelöscht werden oder auf eine andere Bank übertragen werden?
Die Entscheidung, ob die Grundschuld gelöscht oder auf eine andere Bank übertragen werden soll, hängt von verschiedenen Faktoren ab. Wenn die Grundschuld nicht mehr benötigt wird oder die Konditionen bei einer anderen Bank günstiger sind, kann eine Übertragung sinnvoll sein. Andernfalls kann es einfacher sein, die Grundschuld einfach zu löschen. Es ist ratsam, sich von einem Fachmann beraten zu lassen, um die beste Option zu wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.